

Apabila Pembersihan Kapasiti PV Semakin Meningkat, Adakah Titik Pusing Harga Komponen Akan Datang Tidak Lama Lagi?
sumber: pv-news
Seperti yang dijangkakan, industri fotovoltaik kembali berduka.
Rantaian industri hampir sepenuhnya dalam keadaan merah, tetapi ia adalah dalam jangkaan
Pada 9 Julai, banyak syarikat mengeluarkan ramalan prestasi mereka satu demi satu. Ia boleh dilihat bahawa daripada bahan silikon kepada wafer silikon, daripada sel kepada modul, keseluruhan rantaian industri hampir berwarna merah. Walau bagaimanapun, sekali lagi, prestasi buruk rantaian industri fotovoltaik juga adalah dalam jangkaan.
Punca kehilangan prestasi terutamanya disebabkan oleh penurunan harga produk di bawah latar belakang lebihan kapasiti dan ketidakseimbangan antara bekalan dan permintaan.
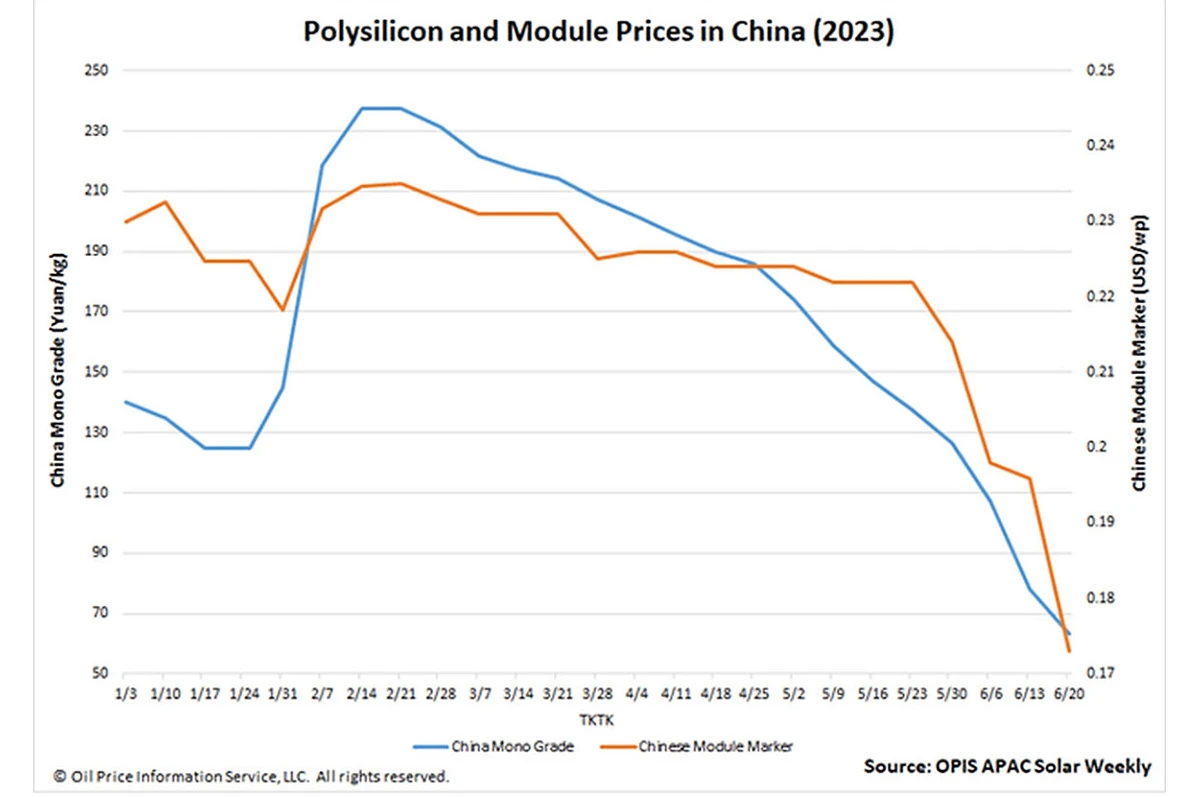
Menurut data InfoLink, pada tahun 2023, harga bahan silikon akan turun kira-kira 70%, harga wafer dan sel silikon akan turun kira-kira 60%, dan harga modul akan turun kira-kira 50%. Memasuki 2024, keadaan ini tidak bertambah baik. Menurut data dari Cawangan Industri Silikon, pada separuh pertama tahun ini, harga bahan silikon dan wafer silikon telah jatuh hampir 40%.
Menurut laporan penyelidikan oleh Guojin Securities, pada 26 Jun, harga bahan padat jenis P/silikon berbentuk batang N jenis/silikon berbutir jenis N jatuh kepada 34,600/40,000/36,500 yuan /tan, masing-masing, yang terus jatuh di bawah kos tunai perusahaan.
Dengan kata lain, berdasarkan trend harga bahan silikon, keadaan operasi perusahaan rantaian industri fotovoltaik boleh diramalkan.
Malah, pasaran modal juga telah bertindak balas terlebih dahulu.
Sehingga akhir Jun 2024, indeks industri fotovoltaik jatuh kepada 2034.41 mata, penurunan tahun ke tahun sebanyak 25%, paras terendah baharu dalam tempoh tiga tahun lalu. Jadi persoalannya, di manakah "bawah fotovoltaik" dan bilakah titik infleksi harga akan datang?
Pembaharuan dari segi penawaran sedang berlaku, dan titik infleksi harga akan datang tidak lama lagi
Menurut data dari Biro Tenaga, pada Mei tahun ini, kapasiti pemasangan fotovoltaik baharu negara ialah 19GW, peningkatan tahun ke tahun sebanyak 48% dan peningkatan bulan ke bulan sebanyak 32%; dalam tempoh lima bulan pertama tahun ini, kapasiti pemasangan fotovoltaik baharu negara ialah 79.15GW, peningkatan tahun ke tahun sebanyak 29%. Pada masa yang sama, data eksport fotovoltaik juga mengekalkan kadar pertumbuhan yang tinggi. Dalam empat bulan pertama tahun ini, pertumbuhan tahun ke tahun bagi eksport komponen kekal melebihi 20%.
Pasaran modal sentiasa bimbang bahawa syarikat fotovoltaik akan kehilangan pasaran luar negara akibat pengaruh geopolitik. Namun, jika dilihat dari situasi beberapa bulan kebelakangan ini, kebimbangan ini nampaknya tidak perlu.
Memang benar bahawa niat negara Eropah dan Amerika untuk menyekat produk fotovoltaik negara saya sangat jelas. Walau bagaimanapun, selagi kelebihan syarikat fotovoltaik China kekal tidak terhad, kapasiti pengeluaran tempatan di Eropah dan Amerika Syarikat masih tidak mencukupi, dan trend fotovoltaik sebagai alat utama untuk pemuliharaan tenaga dan pengurangan pelepasan kekal tidak berubah, maka tidak ada cara untuk menghentikan syarikat fotovoltaik China secara asasnya.
Menurut ramalan pasaran, kapasiti dipasang fotovoltaik baharu global masih akan mencapai 450GW pada 2024, peningkatan kira-kira 20% tahun ke tahun; mengikut matlamat Perjanjian Iklim Paris, kapasiti terkumpul terkumpul global perlu melebihi 5,400GW pada tahun 2030, dan masih terdapat ruang yang besar untuk pengembangan.
Pendek kata, sama ada pasaran domestik atau luar negara, tidak ada masalah dengan permintaan terminal, dan "kuantiti" kekal stabil dan meningkat!
Isu terasnya ialah bekalan, iaitu "harga".
Pada Jun tahun ini, Pentadbiran Tenaga Negara mengeluarkan mesej untuk membimbing secara munasabah pembinaan dan pelepasan kapasiti pengeluaran fotovoltaik huluan untuk mengelakkan pembinaan berulang kapasiti pengeluaran rendah. Daripada perspektif dasar semasa, mewujudkan pasaran negara yang bersatu dan mengawal selia gelagat penggalakan pelaburan kerajaan tempatan adalah fokus kerajaan seterusnya. Pada masa yang sama, Kementerian Perindustrian dan Teknologi Maklumat mengeluarkan draf untuk ulasan mengenai spesifikasi pengurusan dan langkah-langkah untuk industri pembuatan fotovoltaik pada 9 Julai, yang menjelaskan peraturan mengenai teknologi proses, penggunaan sumber dan penggunaan tenaga pembuatan fotovoltaik, dan keperluannya lebih ketat daripada versi 2021. Ambang rendah dan corak persaingan sengit pada masa hadapan dijangka akan mengalami perubahan asas.
Walau bagaimanapun, berbanding dengan panduan dasar, faktor pasaran juga merupakan kunci kepada kapasiti penjelasan.
Zhongyuan Securities menjelaskannya dengan cara ini dalam laporan penyelidikannya:
"Pengilang bersepadu biasanya menutup beberapa barisan pengeluaran dan mengurangkan kadar operasi. Pengurangan beban perusahaan dijangka berterusan pada separuh kedua 2024, dan pengeluar peringkat ketiga dan keempat dengan kekuatan modal yang lebih lemah akan dihapuskan terlebih dahulu. "
Guojin Securities juga menyatakan pandangan yang sama:
"Harga bahan silikon semasa telah jatuh di bawah kos tunai keseluruhan industri. Dijangkakan pautan bahan silikon tidak lama lagi akan membawa kepada proses penutupan dipercepatkan, baki bekalan dan permintaan bulanan, penambahan semula inventori pertengahan dan hiliran, dan harga keluar dari bawah.
Pendek kata, titik infleksi harga akan datang tidak lama lagi.
Konspirasi Tongwei: kapasiti pengeluaran mesti dibersihkan
Seperti yang dinyatakan sebelum ini, permintaan terminal untuk fotovoltaik masih berkembang. Dalam jangka sederhana dan panjang, selagi trend fotovoltaik sebagai alat utama untuk penjimatan tenaga dan pengurangan pelepasan kekal tidak berubah, fotovoltaik masih akan menjadi industri pertumbuhan.
Oleh itu, Bagi perusahaan, ia bergantung kepada siapa yang boleh bertahan dalam pusingan palung ini.
Berdasarkan situasi semasa, situasi dalam pautan lain mungkin tidak mudah untuk dikatakan, tetapi pada tahap bahan silikon, Tongwei Co., Ltd. masih mempunyai peluang besar untuk menang.
Pada 2023, jualan silikon kristal ketulenan tinggi Tongwei Co., Ltd. ialah 387,000 tan dan bahagian pasaran globalnya akan melebihi 25%, menduduki tempat pertama untuk beberapa tahun berturut-turut. Mengikut rancangan itu, menjelang akhir tahun 2024, kapasiti pengeluaran bahan silikon Tongwei akan mencapai 850,000 tan, dan akan ditingkatkan lagi kepada 1 juta tan menjelang 2026.
Pada tahun 2023, purata kos pengeluaran produk silikon ketulenan tinggi Tongwei Co., Ltd. telah menurun kepada 42,000 yuan/tan, dan kosnya dijangka terus berkurangan pada masa hadapan kerana pengeluaran baharu kapasiti dimasukkan ke dalam pengeluaran.
Oleh itu, konspirasi Tongwei Co., Ltd. ialah: untuk mengembangkan pengeluaran berbanding trend, dan tunggu sehingga pusingan rendah fotovoltaik ini, bergantung pada kapasiti pengeluaran dan kelebihan kos , meningkatkan lagi bahagian pasaran dan mengukuhkan kedudukan utama syarikat.
Sudah tentu, kunci kejayaan terletak pada kekuatan teknikal dan kewangan syarikat.
Mari kita bercakap tentang kekuatan teknikal terlebih dahulu.
Seperti yang kita sedia maklum, bateri jenis N dibahagikan kepada tiga laluan teknikal utama: TOPCon, heterojunction HJT dan XBC. Walaupun TOPCon dianggap secara meluas sebagai penyelesaian arus perdana generasi baharu, persaingannya dengan HJT masih belum berakhir. Di samping itu, dalam jangka masa panjang, penyelesaian bateri filem nipis baharu dengan perovskite sebagai teras juga telah menarik banyak perhatian daripada pasaran.
Ambil perhatian bahawa Tongwei Co., Ltd. memilih untuk membangunkan berbilang laluan teknikal di atas secara selari. Selain TOPCon, Tongwei telah meneroka dan mencapai keputusan dalam bidang teknikal seperti HJT, THL, XBC dan perovskite.
Pada 29 Mei, Tongwei Co., Ltd. Pusat Teknologi Fotovoltaik mengumumkan Cloth, yang diperakui oleh organisasi berwibawa Nand, dalam saiz standard 2384*1303, kuasa output maksimum modul THC210 Tongwei yang dibangunkan sendiri mencapai 765.18 watt, dan fotoelektrik kecekapan penukaran mencapai 24.63%, sekali lagi memecahkan rekod kuasa modul THC. Dalam bidang teknologi yang berpandangan ke hadapan, makmal bateri bertindan perovskite yang ditubuhkan oleh Tongwei telah mencapai kecekapan sebanyak 31.68% berdasarkan bateri bertindan perovskite/silikon dua langkah dengan baldu besar, yang berada pada tahap terkemuka dalam industri.
Mari kita bercakap tentang kekuatan kewangan.
Pada 12 Jun, Cawangan Industri Silikon mengeluarkan dokumen yang menyatakan bahawa pada masa ini terdapat 19 syarikat pengeluaran polysilicon domestik, 15 daripadanya telah memulakan penyelenggaraan dan penutupan, dan jadual pengeluaran pada bulan Jun telah menurun sebanyak lebih daripada 30,000 tan bulan ke bulan.
Jelas sekali, banyak syarikat agak terharu.
Bagaimanapun, Tongwei masih mempunyai lebih banyak makanan di tangan.
Dari 2021 hingga 2023, Tongwei Co., Ltd. akan memperoleh jumlah keuntungan sebanyak AS$6.636 bilion, jauh mendahului syarikat fotovoltaik domestik. Dalam erti kata lain, syarikat boleh menggunakan sepenuhnya keuntungan terkumpul untuk menebus kerugian semasa kemelesetan industri. Sehingga akhir Mac 2024, saham Tongwei mempunyai dana buku kira-kira AS$4.858 bilion, yang boleh menampung perbelanjaan modal sepanjang tahun. Di samping itu, nisbah hutang kepada aset syarikat adalah kurang daripada 60%. Jika kesan bil dan bon boleh tukar dikecualikan, jumlah ini sebenarnya lebih rendah.
Dalam satu perkataan, Tongwei percaya bahawa kapasiti pengeluaran mesti dibersihkan, dan industri fotovoltaik mestilah "yang terakhir berdiri", dan ia, bergantung pada kos, teknologi dan kelebihan kewangan, mestilah yang terakhir yang tinggal.
Ringkasan
Ramai orang mungkin mengatakan bahawa saham Tongwei adalah perjudian, tetapi sebenarnya, ia tidak.
Dalam jangka panjang, fotovoltaik akan melalui kitaran hampir setiap 5 tahun atau lebih. Sebagai seorang veteran yang telah mengalami 20 tahun pembaptisan, Tongwei boleh dikatakan mahir dalam undang-undang pembangunan fotovoltaik dan melihat setiap langkah dengan tepat.
Photovoltaic ialah industri pertumbuhan kitaran biasa. Selagi industri mempunyai prospek pembangunan, kapasiti berlebihan akhirnya akan hilang. Bahagian bekalan akan ditindih dengan inovasi teknologi itu sendiri untuk menggalakkan penghapusan kapasiti pengeluaran mundur, dan kemudian merealisasikan rantaian perindustrian ke peringkat yang lebih tinggi.
Setakat industri fotovoltaik berkenaan, menjadi terlalu optimistik atau terlalu pesimis adalah satu kesilapan. Untuk jangka panjang, kitaran yang dipanggil tidak lebih daripada melawan raksasa dan menaik taraf. Bagi Tongwei Co., Ltd., setiap kali ia bertahan dalam satu kitaran, bahagian pasaran dan keuntungan syarikat akan mencapai tahap yang baharu.